こんにちは。
今回も生成AIで事前に整備したプロンプトを使って上場企業の投資評価をしていきたいと思います。対象会社は以下です。
- 川崎汽船 証券コード:9107
使用したのはGeminiです。
経営コンサルタント、事業経営者、金融アナリストの3人で議論して評価するような形にしています。
今日もアクティビスト保有案件です。
エフィッシモキャピタルという村上ファンドの流れを組むところで、日本で最大規模です。
UACJは38%超もっています。(2025年10月時点)
2015年から保有していて、最初は対立していましたが、2019年に社外取締役を受け入れてますね。結構長く保有して付き合っている珍しい例です。
川崎汽船自体は、海運大手企業です。
くらいは
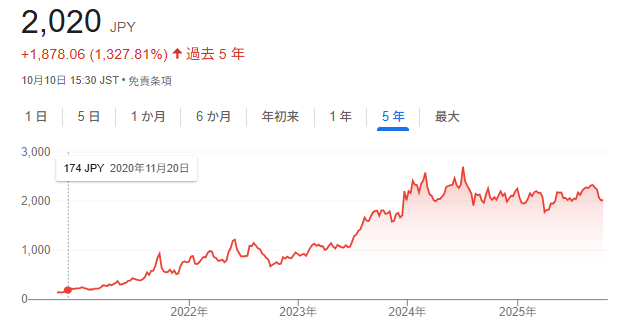
ここ5年の株価を見ると、2年くらいはずっと横ばいですね。
確かコロナ時期には海運需要が上がり、特需だったのでそこからぐっと上がってますね。
さていきましょう。
企業投資評価レポート:川崎汽船 (9107)
サマリータイトル:コロナ特需を経て「超優良財務」へ変貌。市況依存からの脱却と株主還元強化で、新たな航海へ漕ぎ出す高配当バリュー株
川崎汽船は、コロナ禍におけるコンテナ船運賃の歴史的な高騰により巨額の利益を獲得し、脆弱だった財務基盤を劇的に改善させました。現在の自己資本比率は70%を超え、盤石な状態です。
現在は、市況変動の激しいコンテナ船事業への依存度を下げ、より安定的で成長が見込める「自動車船」「LNG輸送船」及び「脱炭素関連事業」へ経営資源を集中させる戦略的転換の途上にあります。この「稼ぐ力の質の転換」が成功するかが、今後の企業価値を大きく左右します。
市場からの評価は、PBRが0.79倍と解散価値を依然として下回っており、これはコンテナ船市況の悪化懸念と、新たな成長戦略の収益性を市場がまだ完全には信じきれていないことの表れです。しかし、5.9%を超える高い配当利回りと、今後も継続が期待される大規模な株主還元が株価の強力な下支え要因となっています。
結論として、市況の不透明感から株価の大きな上昇にはカタリストが必要ですが、その割安さと株主還元の魅力から、長期的な資産形成を目指すポートフォリオにおいて、ディフェンシブな中核銘柄としての投資妙味は非常に高いと評価します。
ステップ1:企業概要と重要ニュース
直近の重要ニュースの確認
- ポジティブ:株主還元策として2025年3月に1,000億円規模の自己株式取得・消却を完了。2027年3月期までの中計で総額7,300億円以上の還元方針を掲げています。また、LNG燃料船の竣工やアンモニア燃料船の共同開発など、脱炭素分野への積極投資が目立ちます。
- ネガティブ:持分法適用会社であるコンテナ船事業「Ocean Network Express (ONE)」の業績が、コロナ禍のピークから正常化に伴い大幅に減速。これが連結利益の押し下げ要因となっています。
企業概要
日本の大手海運会社。鉄鉱石などを運ぶ「ドライバルク」、自動車を運ぶ「自動車船」、石油やLNGを運ぶ「エネルギー資源」、コンテナ船事業の「製品物流」が主要セグメント。ビジネスモデルは、市況に影響されやすいスポット契約と、長期契約に基づく安定収益事業で構成されており、現在は後者の比率を高めることを経営方針としています。
ステップ2:事業価値の分析 38/50点
(1) 競争優位性(Moat) 14/18点
100年以上の歴史で培われた顧客との信頼関係、グローバルな運航ネットワークが強み。特に品質・安全性が求められる自動車・LNG輸送での実績は大きな無形資産です。3社統合で生まれたコンテナ船事業会社ONEは、世界有数の規模とネットワーク効果を有します。装置産業としての規模の経済も働きやすい構造です。
(2) 市場の魅力と成長性 12/16点
世界の海上貨物輸送市場は年率3〜5%の安定成長が見込まれます。今後は環境規制強化に伴うLNGや次世代燃料(アンモニア等)、液化CO2といった新たな輸送需要が大きな成長ドライバーとなります。世界の海洋船市場は2032年にかけ年率5.6%の成長予測もあります。同社が強みを持つ自動車船・LNG船分野での需要は底堅く、アジア新興国での成長余地は大きいです。
(3) 経営と戦略 7/10点
中期経営計画で「市況耐性の強化」と「低炭素・脱炭素社会への貢献」を掲げ、資源を重点事業へ配分する戦略は合理的です。しかし、依然としてコンテナ船市況、為替、地政学リスクの影響を受けやすい事業構造です。脱炭素関連の新規事業投資が計画通りに収益貢献できるかという実行リスクも存在します。
(4) 業績と財務 5/6点
コロナ禍で過去最高益を記録後、利益は減少傾向ですが、コロナ以前と比較すれば高水準です。特筆すべきは財務で、自己資本比率は74.6%に達し、財務リスクは極めて低い状態です。潤沢なキャッシュフローを背景に、今後の投資・還元余力は十分です。
ステップ3:人気の分析 42/50点
(1) 物語と、その裏付け 14/16点
物語は「市況ビジネスからの変革と、積極的な株主還元」です。コロナ特需で得た利益を財務改善、成長投資、株主還元に振り分ける道筋を明確に示しました。特に「5年で7,300億円以上」という具体的な還元目標を掲げ、着実に実行しているため、物語の信頼性は非常に高いです。
(2) バリュエーションと期待値の織り込み度 18/20点
極めて割安と判断します。PBRが1倍を大きく下回る0.79倍というのは、市場が将来の収益性を過度に悲観していることの表れです。競合他社と比較しても割安感が際立っており、期待値は低い水準にあるため、株価の上昇余地は大きいと考えられます。
| 指標 | 川崎汽船 | 評価 |
|---|---|---|
| PER(予想) | 約11.1倍 | 標準的 |
| PBR(実績) | 約0.79倍 | 割安 |
| 配当利回り(予想) | 約5.94% | 高水準 |
(3) テーマ性 5/6点
事業内容が「GX(グリーン・トランスフォーメーション)」「エネルギー安全保障」という市場の注目テーマと直結しています。LNG、アンモニア、CO2輸送といった次世代物流は、将来的な人気化の起爆剤となるポテンシャルを秘めています。
(4) 発信力 4/6点
IRサイトや各種資料は充実しており、投資家との対話姿勢は評価できます。しかし、事業の専門性・複雑さから、魅力が個人投資家層に十分に浸透しているとは言えず、まだ改善の余地があります。
(5) 触媒 1/2点
短期的な株価のカタリストとして、コンテナ船市況の底打ち、業績の上方修正、追加の株主還元策の発表などが考えられます。
ステップ4:投資妙味の評価と結論
総合評価
本投資の妙味は、「市場の過度な悲観によって生じている、財務内容と株主還元価値からの大幅なディスカウント」にあります。PBR 0.79倍という盤石な財務基盤の企業が、5.9%超の配当を出しながら成長投資も行える状況は非常に魅力的です。市場は未だに同社を「市況株」と見ていますが、収益の質は着実に向上しており、この実態と市場認識のギャップが長期投資家にとっての機会と言えます。
成長機会とリスク
- ポジティブシナリオ:脱炭素事業の成功や市況回復、追加還元によりPBRが1倍を超え、株価がBPS(1株純資産)である2,500円を超える上昇が期待されます。
- ネガティブシナリオ:世界的な景気後退や急激な円高が進行した場合、株価は1,800円近辺まで下落する可能性があります。
主要な洞察(キー・インサイト)
1. 「超優良財務企業」への変貌
もはや過去の財務脆弱企業ではなく、この盤石な財務基盤が攻めの投資と守りの投資を両立させる最大の強みです。
2. 評価の軸は「資本効率」へ
今後の株価を左右するのは市況の一喜一憂ではなく、「潤沢な自己資本をいかに有効活用し、ROEを高められるか」という経営陣の実行力です。
3. PBR 1倍割れは「変革期」の証左
市場がPBR 1倍割れを許容しているのは、同社がまだ変革の途上にあると見ているからです。この変革が進むと市場が認識した時、株価の再評価が本格的に始まります。
ステップ5:参考ファクトリスト
やっぱコロナ特需だったみたいですね。
それで財政基盤は改善されたと。あとは力入れている脱炭素関連事業が伸びるかどうかですね。
アクティビスト入ってる効果だと思いますが、配当利回り5%と高いです。
事業安定はしているので、こちらも他案件同様チャリンチャリン受け取りながら爆発を待つというのは一手ですね。
なんか傾向見えてきたから少し飽きてきたな。
なお、これまで株式投資型クラウドファンディングの案件も生成AIを使って評価しています。興味あれば是非ご覧ください。
(詳しくはこちら)
FUNDINNO案件レビュー(ソシウム株式会社) - さらさら、ゆるゆる投資
生成AIにおける案件評価のここまで - さらさら、ゆるゆる投資
最後に、本記事はあくまで個人の見解であり、特定の金融商品をお勧めするものではないのでそのへんは自己責任で!
