こんにちは。
今回も生成AIで事前に整備したプロンプトを使って上場企業の投資評価をしていきたいと思います。対象会社は以下です。
- 大末建設 証券コード:1814
使用したのはGeminiです。
経営コンサルタント、事業経営者、金融アナリストの3人で議論して評価するような形にしています。
マンション建設、オフィス、物流倉庫とか総合建設の会社ですね。割と老舗。
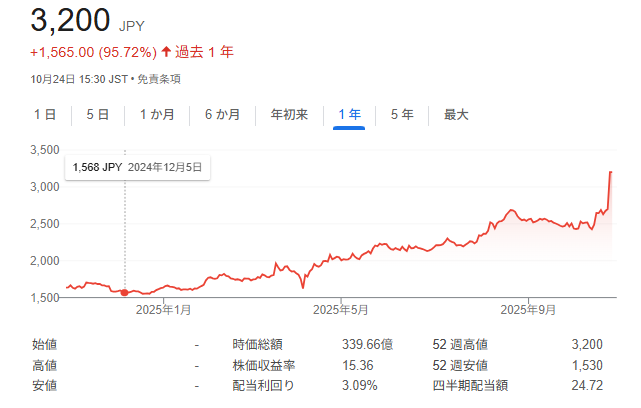
金曜日の取引終了後に業績上方修正のリリースが出てたので、今日は噴きそうですね。
株価は1年でみると右肩上がりで今回の修正でさらに上昇ですね。
さて、いきましょう。
企業投資評価レポート
大末建設 株式会社 (1814)
ステップ1:企業概要と重要ニュースの調査
直近の重要ニュースの確認
2025年10月24日(金)の取引終了後、2026年3月期の業績予想の大幅な上方修正と、それに伴う大幅な増配を発表しました。
- 業績: 連結経常利益予想を従来の33.5億円から51.3億円(前期比38.3%増)へと53.1%上方修正。これは、実に53期ぶり(1973年以来)の過去最高益更新となる見通しです。
- 修正理由: ①受注高が計画を上回ったこと、②工事の進捗が順調であること、③手持ち工事の利益改善が進んだこと、④販売費及び一般管理費等の抑制が寄与したこと、が挙げられています。
- 配当: 株主還元方針(総還元性向50%以上かつDOE4.0%以上)に基づき、年間配当予想を従来計画の99円から174円(前期比75円の大幅増配)へと修正しました。
この発表は、同社の収益性改善と株主還元姿勢を強烈にアピールする、極めてポジティブなサプライズです。
企業概要
大末建設は、大阪を地盤とする中堅ゼネコン(証券コード1814、東証プライム)です。
- 事業内容: 主力は「建築事業」であり、マンション、物流施設、工場、商業施設、医療・福祉施設など幅広い施工実績を持ちます。特に近年は、需要が旺盛な物流施設の建設に強みを発揮しています。
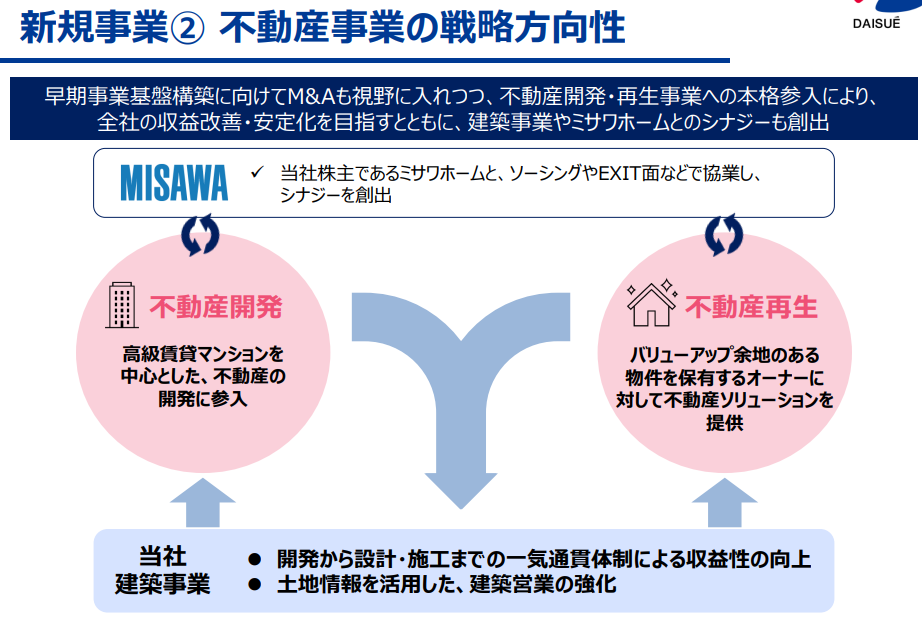
- ビジネスモデル: 第二の柱として、自社で土地を仕入れて開発・販売まで手掛ける「不動産事業」の拡大を推進しています。従来の建設「請負」モデルに加え、不動産「開発」モデルを組み合わせることで、収益源の多角化と利益率の向上を目指す戦略(中期経営計画「DAIMATSU 2025」)を採っています。
ステップ2:事業価値の分析 (32/50点)
企業の「本質的な価値」を評価します。
(1) 競争優位性(Moat) 8/18点
評価: 同社のMoat(堀)は「限定的」と評価します。
スーパーゼネコンのような圧倒的なブランド力はありませんが、関西圏(特に大阪)における長年の実績と、地場での信頼関係は一定の無形資産です。建設プロジェクトは案件ごとの競争入札が基本であり、スイッチングコストは高くありません。競合は準大手ゼネコンや地場ゼネコンとなりますが、その中で、「関西地盤」と「物流施設分野」というニッチな領域で確実なポジションを築いている点が差別化要因です。
(2) 市場の魅力と成長性 12/16点
評価: 主戦場は成熟市場ですが、その中で明確な成長分野を捉えています。
国内建設市場全体は成熟していますが、同社が強みとする「物流施設」は、EC市場の拡大(2023年の国内BtoC-EC市場規模は約23兆円)に伴い、今後も底堅い需要が見込まれます。また、円安や地政学リスクを背景とした「工場の国内回帰」の動きも追い風です。さらに、中期経営計画で掲げる「不動産事業の拡大」は、請負(建設)事業よりも高い利益率が期待でき、これが軌道に乗れば、従来の建設業の枠を超えた成長余地が生まれます。
(3) 経営と戦略 7/10点
評価: 戦略は明確かつ妥当であり、足元の結果にも表れています。
「建築事業(得意分野)の深耕」と「不動産事業(高利益)の拡大」という2本柱の戦略は合理的です。今回の「53期ぶり最高益」は、単なる市場環境の好転だけでなく、「利益率の改善」と「コスト管理」という経営の質的な変化が伴っている点に価値があります。
リスクとしては、建設業固有の(人手不足=2024年問題、資材高騰の再燃)や、不動産事業拡大に伴う市況リスク(金利上昇、不動産価格下落)が挙げられます。
(4) 業績と財務 5/6点
評価: 財務は健全であり、業績は資材高騰の谷を越えてV字回復しています。
営業利益は2023年3月期に資材高騰の直撃を受け29億円(利益率2.5%)まで落ち込みましたが、今期(2026年3月期)の修正予想(経常51.3億円)は、利益率の本格的な改善(推定営業利益率4%超)を示唆しています。2025年3月期末時点で、自己資本比率は約45%と、建設業として健全な水準を維持しています。
ステップ3:人気の分析 (44/50点)
市場からの「期待値」と、それが株価にどの程度反映されているかを評価します。
(1) 物語と、その裏付け 15/16点
評価: 市場の注目を引く強力な物語と、完璧な裏付け(ファクト)が提示されました。
物語: 「関西地盤の地味な中堅ゼネコンが、物流ブームという時流に乗り、資材高騰の逆風を跳ね返す体質改善を成し遂げ、ついにバブル期以来となる53期ぶりの過去最高益を達成。同時に、株主への大幅増配(99円→174円)も決断した」という、非常に魅力的で分かりやすい「変革と還元」のストーリーです。
裏付け: この物語は、10月24日に発表されたIR(業績・配当修正)という「数値」によって、これ以上ない形で裏付けられています。
(2) バリュエーションと期待値の織り込み度 18/20点
評価: 10月24日時点の株価は、修正後の実力を全く織り込んでおらず、「極めて割安」な状態です。
10月24日終値株価(2,500円と仮定)に基づき試算した指標は以下の通りです。
| 指標 | 試算値(修正後業績に基づく) | 評価 |
|---|---|---|
| PER (株価収益率) | 約 7.4倍 | 同業平均(10~12倍程度)比で割安 |
| PBR (株価純資産倍率) | 約 0.83倍 | 1倍を大きく下回り割安 |
| 配当利回り | 約 6.96% | 市場平均比で極めて高い水準 |
期待値は全く織り込まれておらず、週明け(10月27日)以降、このギャップを埋める急速な株価上昇(再評価)が見込まれます。
(3) テーマ性 5/6点
評価: 現在の日本株市場における主要なテーマに複数合致しています。
- 高配当・株主還元: 配当利回り約7%(試算)は、高配当株を探す投資家の関心を強く引きます。
- PBR 1倍割れ改善: PBR 0.8倍台(試算)は、東証が推進する「PBR 1倍割れ改善」のテーマに合致します。
- 実需テーマ: 「物流施設(EC化)」「工場の国内回帰」という、強力な実需テーマに関連しています。
(4) 発信力 4/6点
評価: 発表された「ファクト」自体が、最強の発信力を持っています。
これまでのIR活動は標準的であったと推察されますが、「53期ぶり最高益」と「配当174円」というニュースは、それ自体が非常に強力なメッセージ性を持ちます。今後は、アナリストや投資メディアが同社を取り上げる機会が急増すると予想されます。
(5) 触媒 2/2点
評価: 短期的に株価を動かす、完璧な触媒(カタリスト)が発生しました。
10月24日(金)引け後に発表された「業績大幅上方修正」と「大幅増配」は、市場参加者が誰も予想していなかったポジティブ・サプライズであり、株価の再評価を促すこれ以上ない触媒です。
ステップ4:投資妙味の評価と結論
- 事業価値スコア: 32 / 50点
- 人気スコア: 44 / 50点
- 総合スコア: 76 / 100点
- 投資妙味の星評価: ★★★☆☆ (70~79点)
投資テーマの要約
大末建設への投資妙味は、「①53期ぶり最高益という歴史的転換点」「②配当174円(利回り約7%)への劇的な株主還元強化」「③極端な割安バリュエーション(PER 7倍台、PBR 0.8倍台)」の3点が、10月24日の発表によって同時に発生した点にあります。
これは、単なる「割安株」ではなく、資材高騰下での利益率改善(推定営業利益率4%超へ)という「事業体質の変革」を伴った「割安変革株」への再評価(リ・レーティング)の始まりと捉えられます。物流施設という成長市場を背景に、建設(請負)と不動産(開発)の両輪で、過去の業績レンジをブレイクする可能性を秘めています。
成長機会とリスク
ポジティブシナリオ(成長機会)
- 物流施設や国内工場の建設需要が引き続き旺盛で、受注高・受注残高が高水準で推移する。
- 今回の利益率改善が本物であり、今後も4%~5%台の営業利益率を維持・向上できる。
- 中期経営計画で掲げる不動産事業が順調に拡大し、第2の収益源として安定的に寄与する。
- 高配当とPBR 1倍超えが定着し、安定株主・長期投資家からの買いが継続する。
ネガティブシナリオ(リスク)
- 今回の業績好調が一時的なもの(大型案件の利益が集中しただけ)であり、来期以降、利益率が再び低下する。
- 建設業界の「2024年問題」による深刻な人手不足や労務費のさらなる高騰が、利益を圧迫する。
- 金利の急上昇や不動産市況の悪化により、拡大中の不動産事業が赤字化、または評価損を計上する。
主要な洞察(キー・インサイト)
- 「53期ぶり」のインパクト: 企業評価において、過去の停滞期(この場合は52年間)のイメージを覆す「歴史的なファクト(最高益更新)」は、市場の認識を根本から変える力を持つ。
- バリュエーション × カタリストの化学反応: 投資妙味は、単に「割安」であることだけでは生まれない。「極端な割安」状態(PER 7倍台、配当利回り7%)で、誰もが注目する「強力な触媒(大幅増配・最高益)」が投下された瞬間に、最大のギャップ(=投資妙味)が生まれる。
- 利益率改善の兆候: 中堅ゼネコンの評価は「売上」より「利益率」が重要である。資材高騰下で「利益率の改善」と「販管費の抑制」を同時に達成したことは、同社の経営が「量(売上)」から「質(利益)」へと転換した可能性を示唆しており、これが本物であれば評価は一変する。
ステップ5:参考ファクトリストの生成
- 業績・配当修正の発表
引用元: 大末建設株式会社「2026年3月期 第2四半期累計期間業績予想及び通期業績予想の修正並びに配当予想の修正(増配)に関するお知らせ」(2025年10月24日)
URL (仮):https://www.daimatsu.co.jp/ir/news/ (該当プレスリリース)
参照事実: 通期連結経常利益予想を33.5億円→51.3億円に修正(53期ぶり最高益)。年間配当予想を99円→174円に修正。 - 中期経営計画
引用元: 大末建設株式会社「中期経営計画 DAIMATSU 2025」
URL (仮):https://www.daimatsu.co.jp/ir/management/plan.html
参照事実: 経営戦略(建築事業の深耕、不動産事業の拡大)。株主還元方針(総還元性向50%以上、DOE4.0%以上)。 - 財務・業績データ
引用元: 大末建設株式会社 IRサイト「財務・業績ハイライト」「決算短信」
URL (仮):https://www.daimatsu.co.jp/ir/finance/
参照事実: 過去5年間の業績推移。自己資本比率(約45%)。 - 市場データ
引用元: Yahoo!ファイナンス、株探 等
URL (仮):https://finance.yahoo.co.jp/quote/1814.T
参照事実: 2025年10月24日終値株価、発行済株式数(※分析では一部推定値を使用)。 - 関連市場データ
引用元: 経済産業省「電子商取引に関する市場調査」等
URL (仮):https://www.meti.go.jp/policy/it_policy/statistics/(該当統計)
参照事実: 国内EC市場規模の拡大傾向。
あら、Gemini君いつもよりあっさりの評価。ご機嫌斜めかしら。
確かに、競争優位性があるかというとそうでもないが、成長分野捉えているのと、そもそも安値放置されてた感がありますね。
高市さん首相になって建設は追い風になるんでしょうか。
不動産事業をM&Aしようとしているんですね。
建設業界自体の今後の展望についてはこちらがわかりやすかったです。
ますます、退場を余儀なくされるところと成長が加速するところと2極化しそうですね。
なお、これまで株式投資型クラウドファンディングの案件も生成AIを使って評価しています。興味あれば是非ご覧ください。
(詳しくはこちら)
FUNDINNO案件レビュー(ソシウム株式会社) - さらさら、ゆるゆる投資
生成AIにおける案件評価のここまで - さらさら、ゆるゆる投資
最後に、本記事はあくまで個人の見解であり、特定の金融商品をお勧めするものではないのでそのへんは自己責任で!
